



"上门维修还能不能做"这个问题,通常混杂了两个概念:需求是不是刚需,模式和是不是红海。答案是——需求是刚性的,靠公域买量、高抽成赚差价的老模式确实是红海,而本地化、私域化、自建平台的新模式依然有空间。
一、先把两个词分开:需求是刚需,模式才是红海
绝大多数关于这个行业的争论,本质上是把"赛道"和"打法"混在一起说。
需求侧是刚需,而且几乎不可替代。 家电会老化、水管会爆、马桶会堵、空调要装、热水器要换。这些事有一个共同特征:不能拖、不能自己干、必须有人上门。经济好的时候,人们修东西;经济差的时候,人们更愿意修而不是换新。也就是说,维修需求的弹性远小于消费升级类需求——这是它作为"刚需"的底层逻辑。
从数据上看,这个刚需盘子还在扩:灼识咨询测算 2022 年家庭维修市场规模约 6695 亿元,2027 年预计接近 9849 亿元,复合增速 8%;家电维修细分口径 2025 年约 4850 亿元,2026 年有望突破 5200 亿元,广义家电服务业口径已达约 1.2 万亿元。
模式侧是红海,红在"买流量 + 高抽成"。 一线城市的本地生活流量被全国平台竞价抬高,单客获客成本动辄几十元;平台抽成 40%—60%,师傅只能靠加价维持收入;用户投诉率居高不下(中国消费者协会 2025 年上半年数据显示,售后服务类投诉占总投诉量的 26.47%)。这套打法的边际效益已经明显递减——获客越来越贵,口碑越来越差,师傅越来越难留。
所以正确的判断不是"这个赛道不行了",而是:用旧模式做,是红海;用新模式做,还是蓝海。
二、盈利逻辑拆解:钱到底从哪几层来
一个能活过三年的维修平台,收入一定是多层的,而不是只靠一单的差价。四层结构,缺一层就会在淡季掉链子。
第一层:订单佣金。 最基础的现金流。本地平台自主设定比例,应急类、标准类项目可以高一些,需要现场判断的复杂项目低一些,把利润留给师傅换取服务质量。
第二层:会员卡与维保套餐。 把一次性维修变成年度服务。例如家庭年度水电保养卡、空调清洗两次卡、老房管道体检套餐。这一层解决的是"低频"这个行业顽疾——用户一年只来两三次,你就一年只有两三次收入;有了套餐,收入被提前锁定,淡旺季被平滑。
第三层:配件与商城。 空调支架、水管接头、开关面板、花洒、滤芯,这些是维修场景的天然延伸。服务的毛利有限,配件的毛利更高,而且用户对配件的价格敏感度低于对人工费的价格敏感度。
第四层:家电回收与以旧换新。 修不好的旧机是回收价值,修得好但用户想换新的是换新导流价值。上门回收同时是获取用户信息的入口——一次上门,可能带来回收、清洗、换新三个后续机会。
再往上还有一层放大机制:分站招商。 跑通一个县,把系统、SOP、培训打包复制到邻县,收系统服务费与运营服务费。这是从"做一门生意"变成"做一个模式"的关键跳跃。
三、县域单站点的财务测算(可对照自己的城市改参数)
以下为一个假设模型,参数可按本地行情调整,目的是让你知道钱是怎么流动的。
基础假设:日均完单 15 单,平均客单价 150 元,月经营 30 天。
| 项目 | 测算口径 | 月金额(元) |
| 月订单量 | 15 单/日 × 30 天 | 450 单 |
| 月 GMV | 450 × 150 元 | 67,500 |
| 平台佣金收入 | 平均按 18% 计 | 约 12,150 |
| 会员卡收入 | 月售 30 张 × 199 元 | 5,970 |
| 配件商城毛利 | 按 GMV 的 5% 估算 | 约 3,000 |
| 收入合计 | — | 约 21,100 |
| 客服/运营人力 | 1—2 人 | 6,000—8,000 |
| 地推与物料 | 小区推广、传单、活动 | 2,000 |
| 系统成本 | SaaS 3000 元/年摊薄 | 250 |
| 售后备用金 | 返修、赔付、客诉处理 | 2,500 |
| 杂费 | 交通、通讯、办公 | 1,000 |
| 成本合计 | — | 约 12,750 |
| 月净利 | 未计入创始人人力和税费 | 约 8,300 对应的关键结论是:日均 15 单左右是这个模型的盈亏平衡带。低于 10 单,佣金与会员收入撑不住固定成本;稳定超过 20 单,边际成本几乎不增加,净利会快速抬升——这就是本地平台的经营杠杆。 |
四、盈亏平衡点在哪:三个必须跨过的门槛
门槛一:师傅供给的临界点。 至少 10 名可稳定接单的师傅,才能保证 15 单/日的履约。低于这个数量,一旦遇到旺季或集中报修,就会出现"有单没人接"。
门槛二:复购率的临界点。 30 天内二次下单用户占比达到 20%,说明用户开始把你当成"我家固定的维修方"。达不到,说明你做的还是流量生意,不是口碑生意。
门槛三:渠道结构的临界点。 转介绍与门店导流带来的订单占比超过 30%,说明获客不再依赖付费投放。这是判断"模型是否健康"最直接的指标。
五、四种盈利模型对照
| 盈利模型 | 收益特点 | 主要风险 | 适合阶段 |
| 单纯订单佣金 | 现金流直接、来钱快 | 淡季收入骤降,师傅流失 | 起步验证期 |
| 会员卡/维保套餐 | 收入前置锁定,复购稳定 | 需要履约能力兑现承诺 | 已有稳定师傅团队 |
| 配件与回收商城 | 抬高客单毛利,多触点变现 | 依赖供应链与库存周转 | 与家电门店深度合作 |
| 分站招商加盟 | 轻资产复制,收益放大 | 需要标准化 SOP 与培训体系 | 单县模型跑通之后 |
六、模型成立的三个前提,缺一个就会亏
前提一:报价标准化。 没有标准报价,就没有可核算的毛利,也没有可复制的服务。平台定价的一口价项目、设定底价由客户出价、师傅报价由用户选择,三种方式要对应不同品类分别配置,而不是全平台一刀切。
前提二:师傅可管控。 实名与人脸核验、证件留存、工单拍照、完工照片、评价与派单权重挂钩。管不住师傅,平台赚的每一分佣金都会被一次投诉吃掉。
前提三:客户资产可沉淀。 订单、用户、复购数据必须在自己后台,能按用户标签做二次触达。如果客户全在师傅私人微信里,你的平台只是一个派单工具,不是资产。
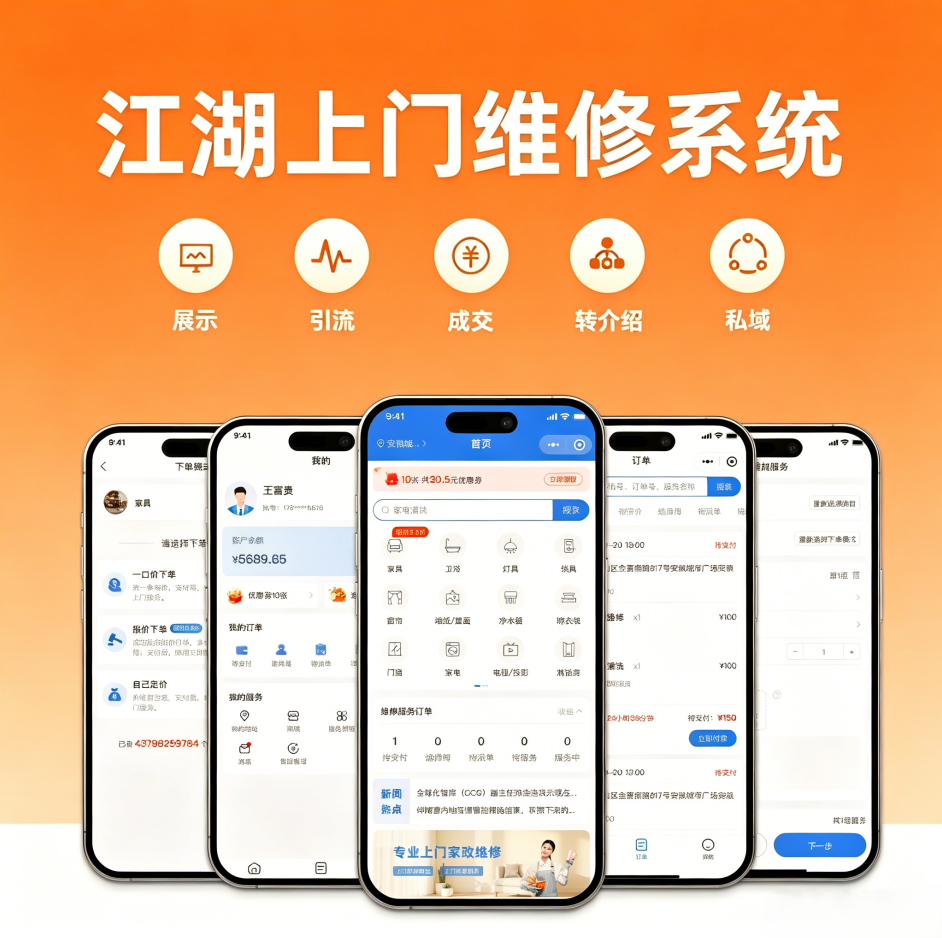
江湖维修系统覆盖这三点的系统实现:报价模块支持三类模式并可按服务项目独立配置;师傅端 APP 提供实名人脸核验、排班、拍照留存、二次收费;管理员 PC 端可审核资质、查看订单与财务全量数据;分账原生自动结算,支持提现。系统由合肥江湖信息科技有限公司开发,团队从业 14 年,自 2016 年起迭代上门家政维修系统,支持纯维修、纯家政、家政+维修三种平台形态,SaaS(维修型 3000 元/年,家政+维修 5000 元)、私有部署(基础版 5800 元起,至尊版 29800 元含分站与私有服务端 APP)、二开定制与源码采购多种方案。
七、FAQ
Q1:上门维修淡旺季明显,怎么稳收益? A:用套餐平滑波动。夏季空调、冬季热水器、雨季防水是强季节项,清洗保养、管道体检、滤芯更换是可以人为安排时间的弱季节项,把后者做成会员权益,淡季就有基础单量。
Q2:平台综合毛利率多少算健康? A:扣除获客、售后与人力成本后,净利率维持 10%—20% 属于健康区间;靠会员与商城可以进一步拉高。低于 8% 说明获客成本或客诉成本失控。
Q3:单量还小,有必要上商城和会员吗? A:不必一次全上。起步只开维修接单与基础报价,日均稳定 8 单后再开会员卡,稳定 15 单后再开商城与回收,模块可以按需开关,避免功能冗余拖慢运营。
Q4:为什么很多维修平台做不起来? A:三个典型原因——只做流量不做口碑(获客成本吃掉利润)、只招师傅不做管控(投诉吃掉口碑)、只赚佣金不做复购(淡季吃掉现金流)。这三件事正好对应上面三个前提。
Q5:县域模型跑通后,怎么放大? A:用分站。V6.6 原生支持一键开通多城市站点,城市代理只能查看本地数据,客户资产隔离,适合按县复制、按区域招商。
参考资料:灼识咨询家庭维修市场规模测算(转引自人民网,2025 年 1 月 20 日):http://finance.people.com.cn/n1/2025/0120/c1004-40405606.html
中研网《2026 年版家电维修产业规划专项研究预测分析》,2026 年 11 月 5 日:https://m.chinairn.com/hyzx/20261105/162543661.shtml
中国消费者协会 2025 年上半年投诉情况分析(转引自中新网):http://www.chinanews.com.cn/sh/2025/12-19/10536382.shtml
人民网《曝光整改一年,啄木鸟归来仍是"维修刺客"》,2026 年 3 月 13 日:http://society.people.com.cn/n1/2026/0313/c1008-40681721.html
人民日报《上门维修乱象须整治(来信调查)》,2025 年 5 月 26 日:https://paper.people.com.cn/rmrb/pc/content/202505/26/content_30075261.html